
Blog
Insights & Chiến lược
Những bài phân tích chuyên sâu, case study thực tế và bài học vận hành dành riêng cho bạn.
Articles
Bài viết mới nhất
Khám phá những nội dung được chọn lọc từ đội ngũ chuyên gia.
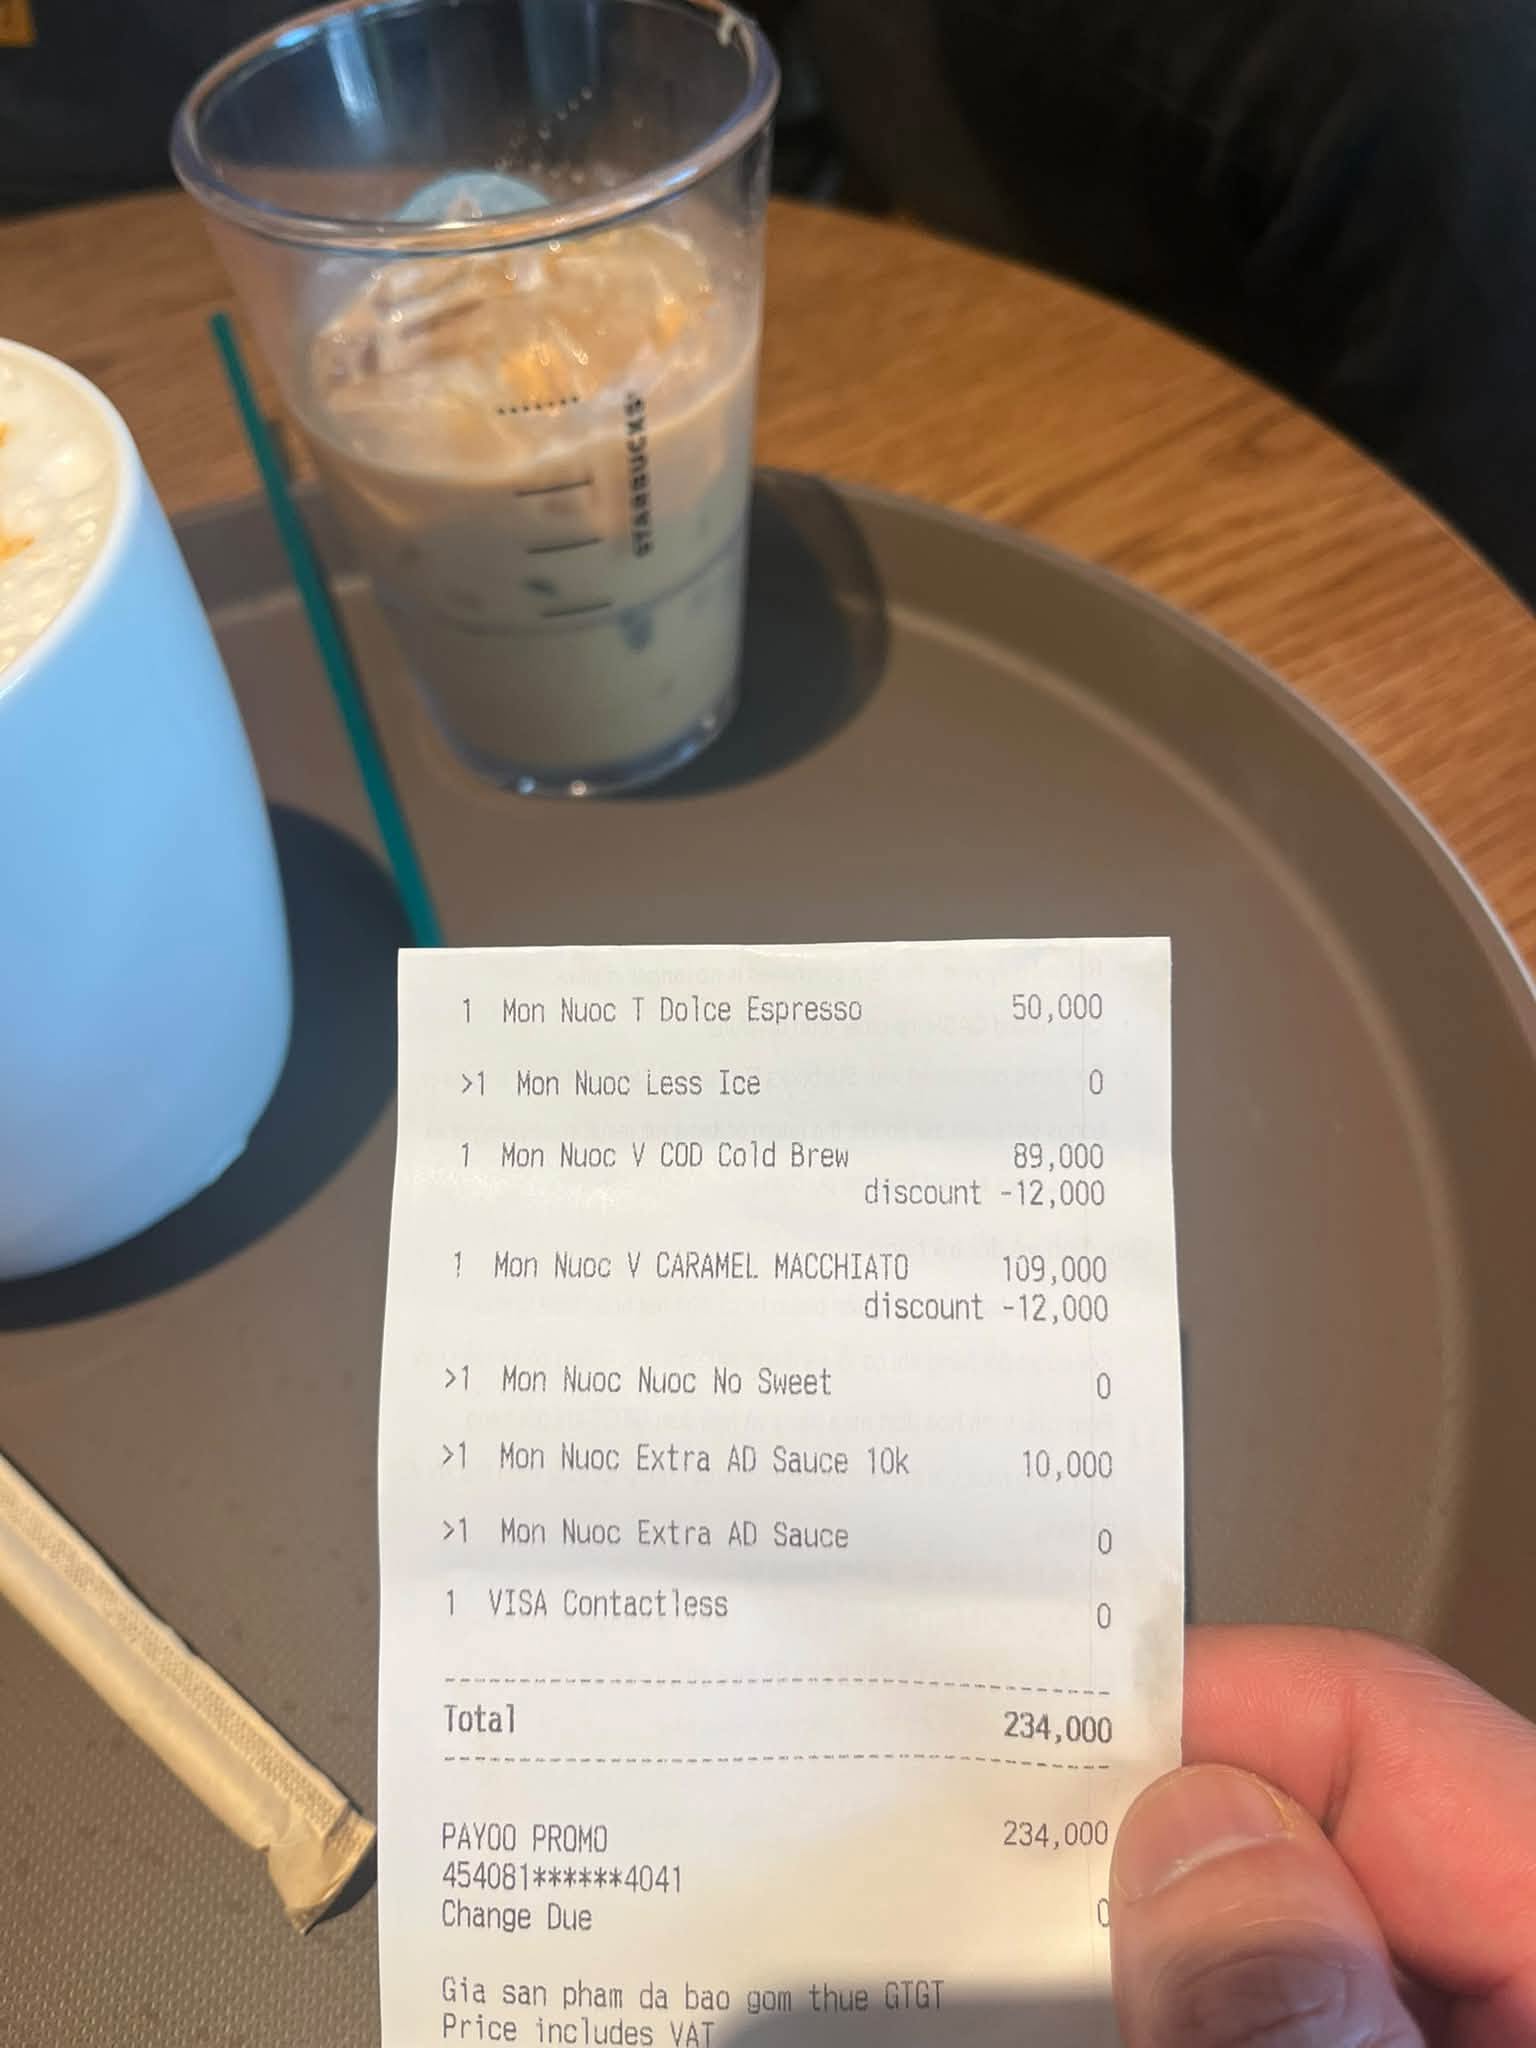
Starbucks vẫn đắt: Vì sao giá với thương hiệu Việt gần hơn?
Giá một số đồ uống tại Phúc Long đã tiến gần vùng giá Starbucks, nhưng chưa đủ dữ liệu để kết luận khoảng cách giá toàn thị trường thu hẹp. Bài viết phân tích giá trị cảm nhận, chiến lược định giá và cách chủ quán kiểm tra khả năng tăng giá mà không mất khách.
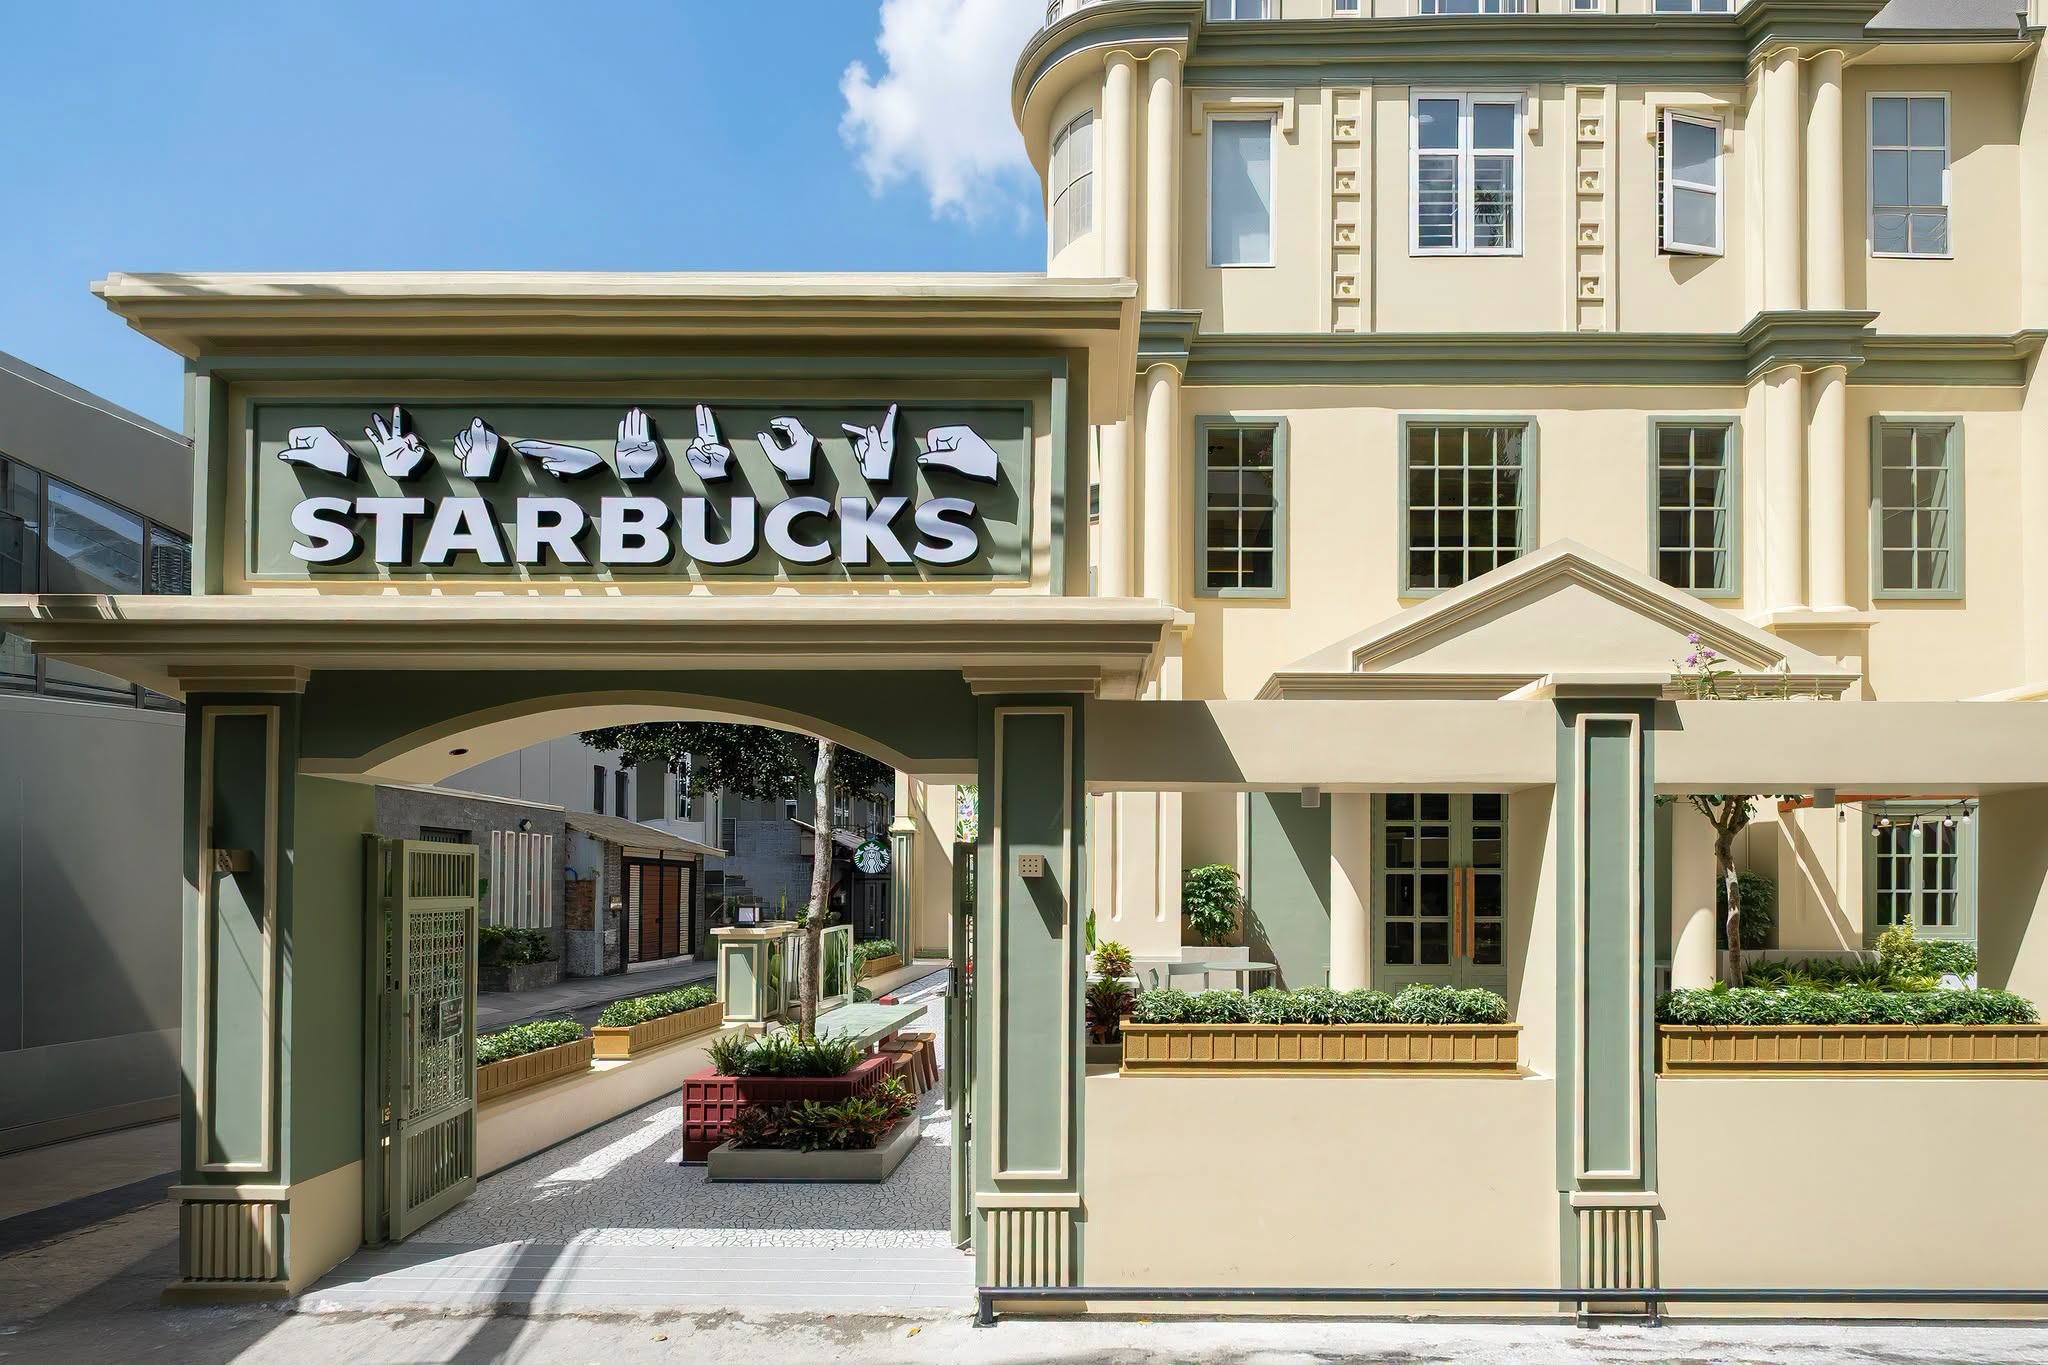
Starbucks Signing Store: Khi dịch vụ không cần lời nói
Starbucks Signing Store Cao Thắng cho thấy trải nghiệm dịch vụ không nhất thiết dựa vào lời nói. Điểm đáng học là cách thiết kế lại hành trình gọi món, giao tiếp và nhận đồ uống để nhân viên và khách hàng phối hợp hiệu quả, đồng thời giữ được tính nhất quán vận hành.
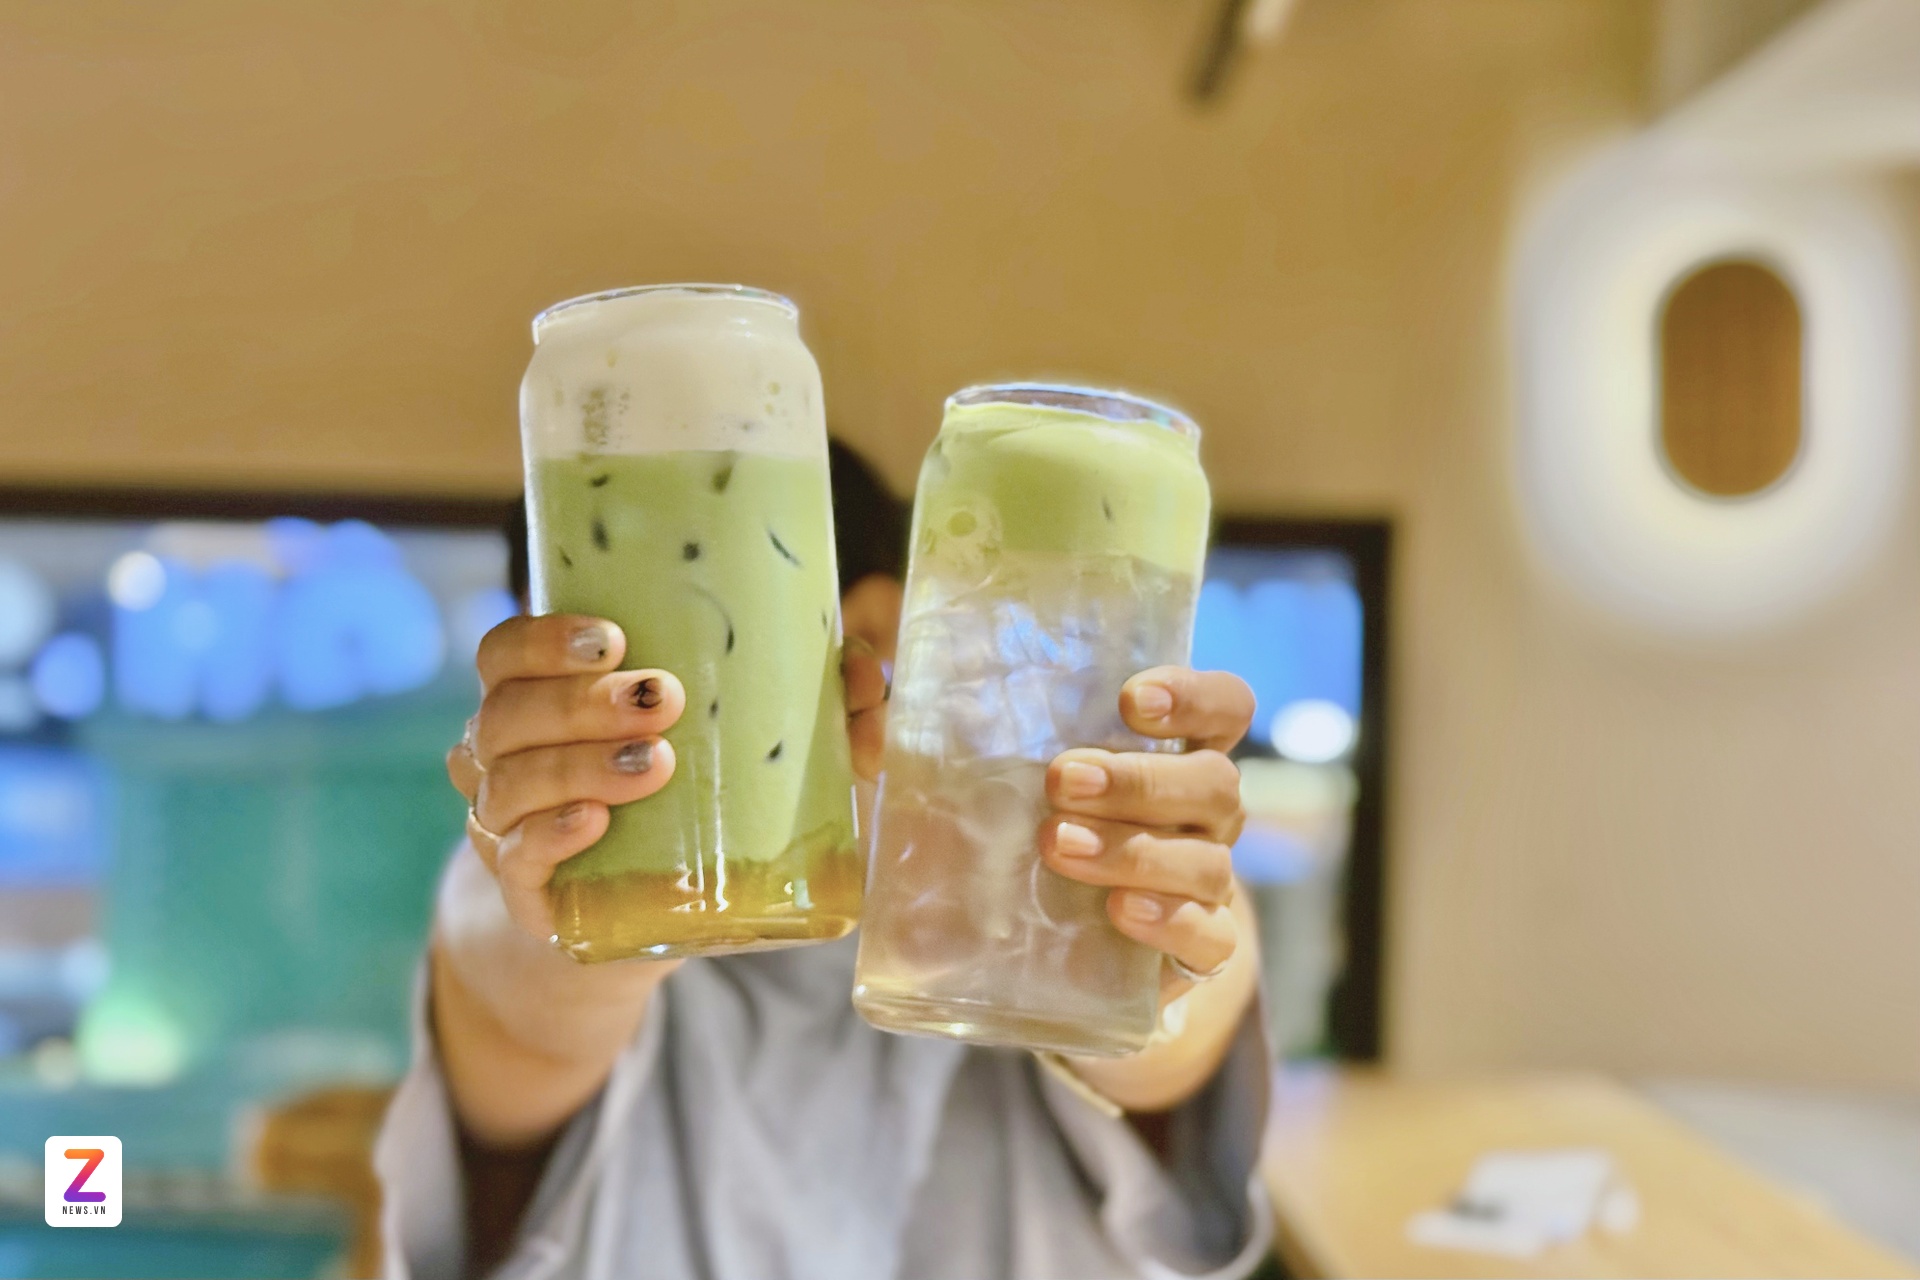
Highlands, Starbucks, Chagee và cuộc đua mới trên menu
Highlands và Chagee đẩy mạnh matcha, Starbucks lần đầu đưa trà sữa vào menu Việt Nam. Cuộc đua mới không nằm ở việc có thêm món, mà ở khả năng mở rộng dịp tiêu dùng, tăng tần suất quay lại và chuẩn hóa sản phẩm mới trên toàn chuỗi mà không làm vỡ vận hành.
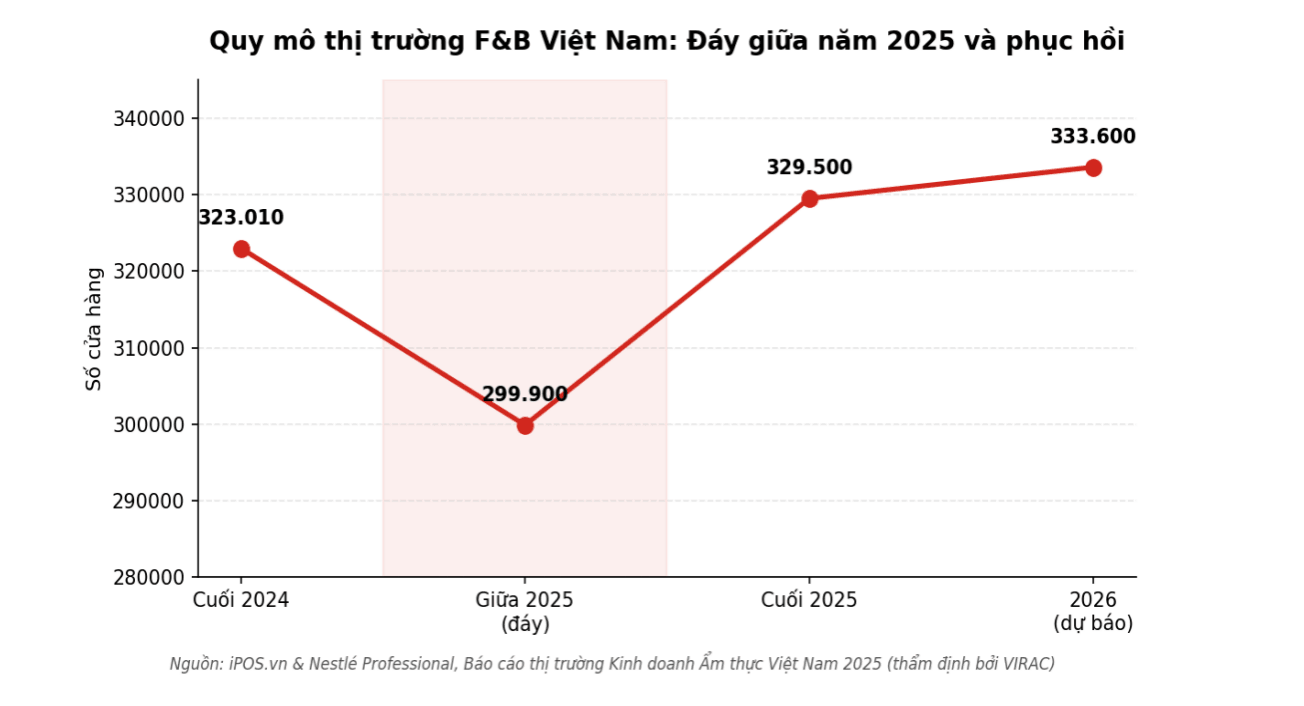
Nhượng quyền F&B: cuộc đua không còn ở số cửa hàng
Phân tích nhượng quyền F&B qua Unit Economics, SOP, tỷ lệ đóng cửa, khả năng nhân bản và checklist GO/NO-GO cho nhà đầu tư.
Các bài viết khác
Chọn mặt bằng F&B bằng dữ liệu: đừng quyết định bằng cảm giác
Chọn mặt bằng F&B không nên bắt đầu bằng việc đi xem một địa điểm rồi tìm lý do để tin rằng nó tốt. Quy trình nên đảo lại: xác định Tệp khách hàng, xây Site Criteria, dùng dữ liệu để sàng lọc, hình thành giả thuyết, khảo sát thực địa và cuối cùng kiểm tra tài chính.
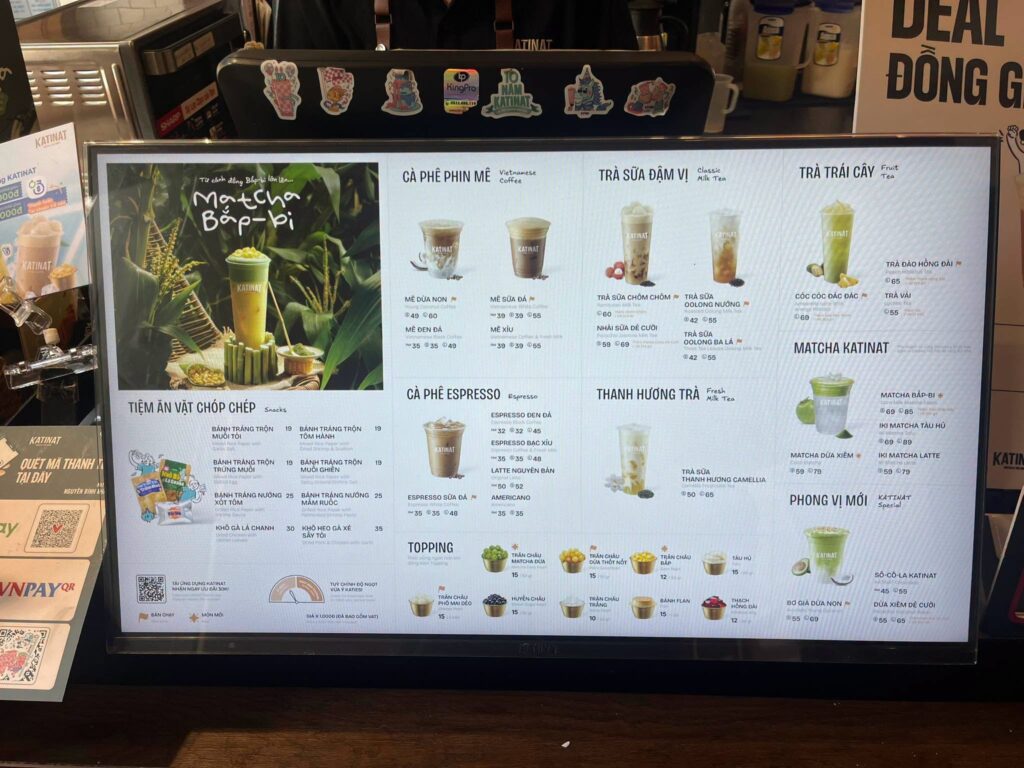
Katinat menu mới: không chỉ rút món, mà đang rút hệ điều hành
Menu mới của Katinat không đơn thuần là phiên bản ít món hơn. Cấu trúc mới cho thấy thương hiệu đang gom sản phẩm về các nhóm rõ hơn, tăng dùng chung nguyên liệu, giảm độ phức tạp trong đào tạo – tồn kho – pha chế và mở thêm cơ hội bán kèm.
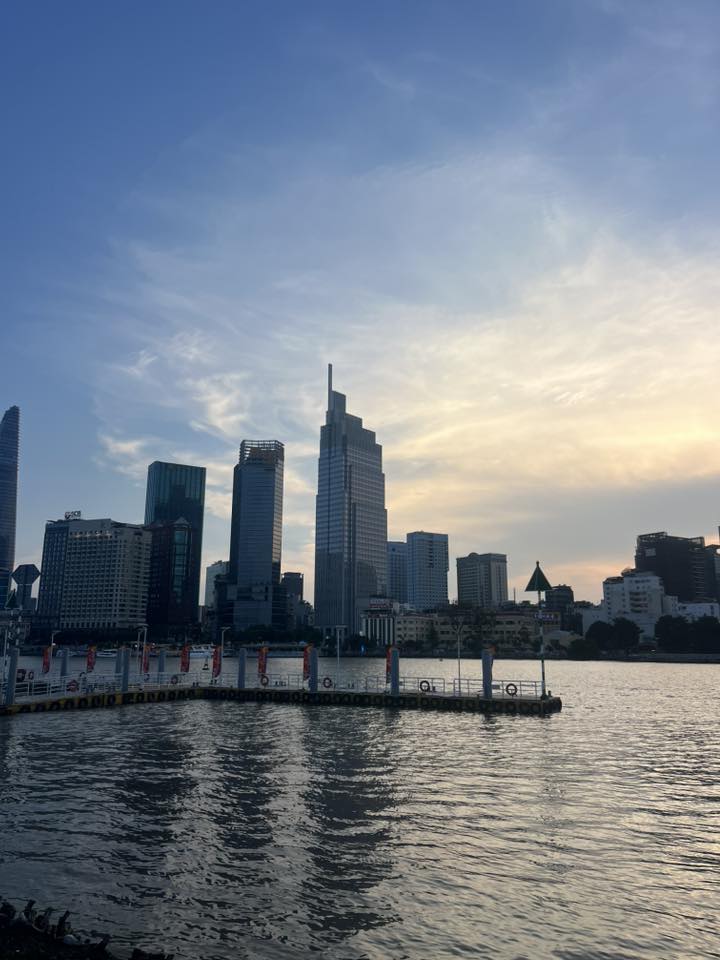
Starbucks, Katinat, Highlands, Phúc Long: cùng bán cà phê nhưng khác cuộc chơi
Starbucks, Katinat, Highlands Coffee và Phúc Long có thể đứng rất gần nhau tại Waterbus Thủ Thiêm nhưng không hoàn toàn cạnh tranh bằng cùng một giá trị.
The Coffee House vẫn lỗ: Golden Gate mua chuỗi cà phê để làm gì?
The Coffee House lỗ khoảng 73,7 tỷ đồng trong năm đầu tiên sau khi về Golden Gate, nhưng khoản lỗ chưa đủ để kết luận thương vụ thất bại. Golden Gate có thể đang mua nhiều hơn một chuỗi cà phê: thương hiệu, mạng lưới điểm bán, tệp khách hàng và quyền tham gia vào các thời điểm tiêu dùng hằng ngày.
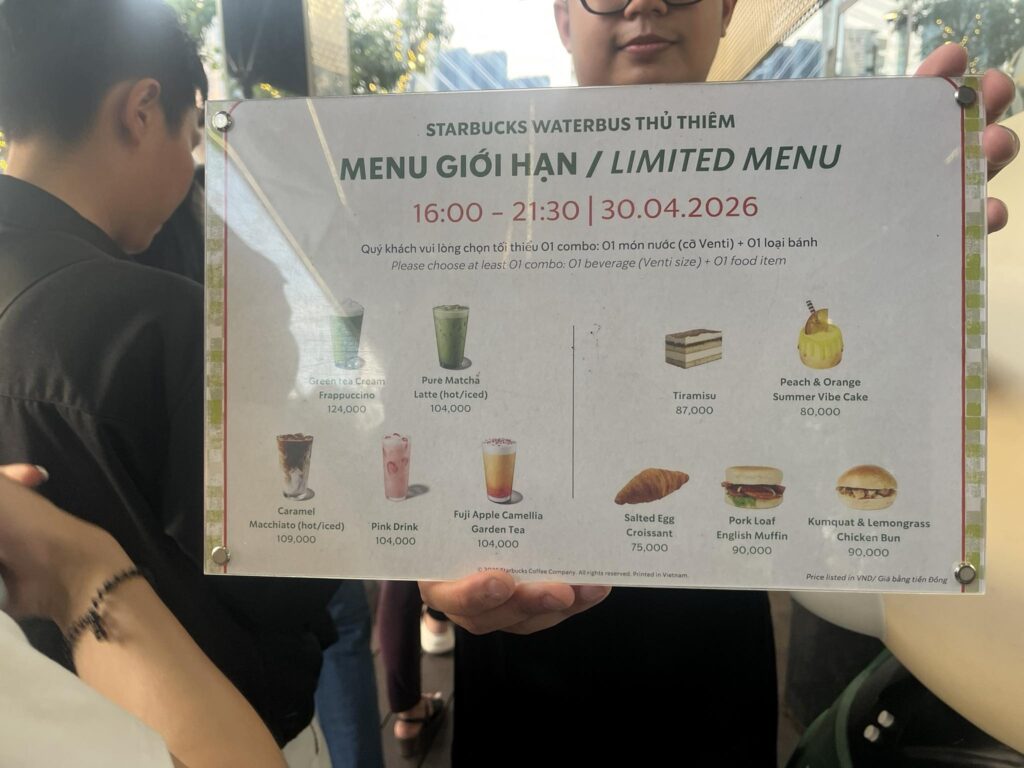
Starbucks Waterbus: Limited menu là quyết định vận hành
Phân tích limited menu Starbucks Waterbus ngày 30/4: công suất, AOV, tồn kho, bottleneck và bài học vận hành giờ cao điểm cho quán F&B.
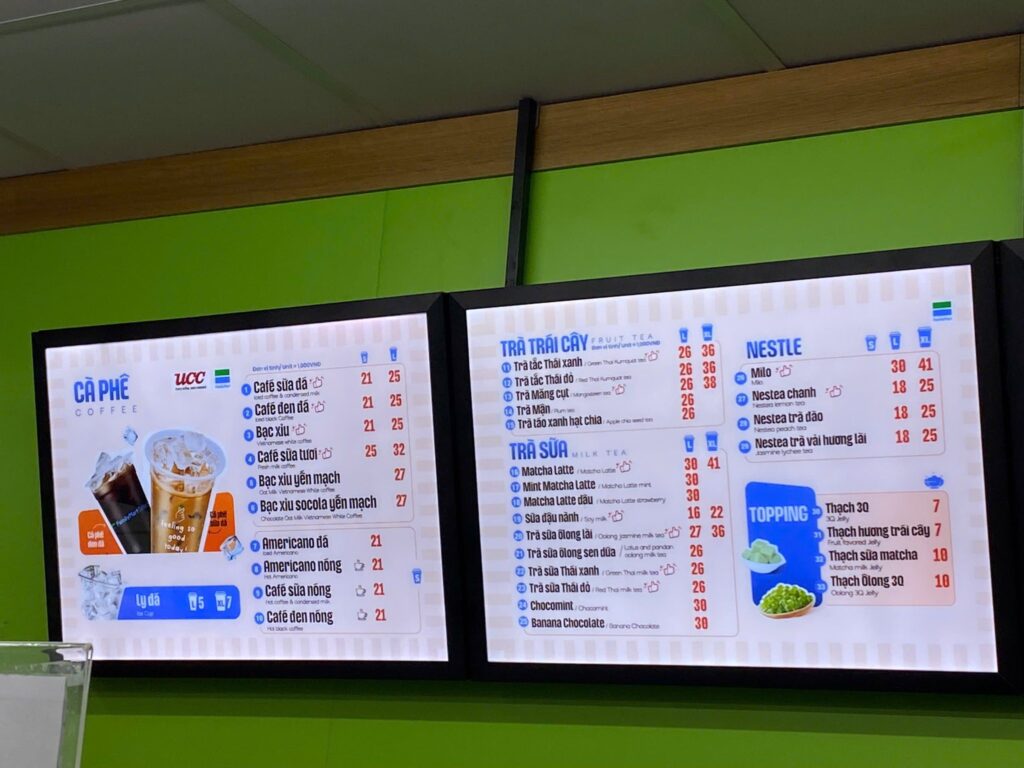
FamilyMart, GS25 bán cà phê 18K–38K: Quán bình dân bị ép ra sao?
Khi FamilyMart, GS25 và các chuỗi cửa hàng tiện lợi bán cà phê, trà và trà sữa ở mức 18.000–38.000 đồng, họ không chỉ mở thêm một quầy nước. Họ đang tận dụng traffic có sẵn, mạng lưới điểm bán dày, hành vi mua kèm và chi phí dùng chung để cạnh tranh trực tiếp với quán đồ uống bình dân.
Doanh số trà sữa 2023: Ai lớn và ai thực sự kinh doanh hiệu quả?
Phân tích doanh số Phúc Long, Mixue, Phê La, TocoToco, Koi Thé năm 2023 và bài học về doanh thu, lợi nhuận, năng suất điểm bán.
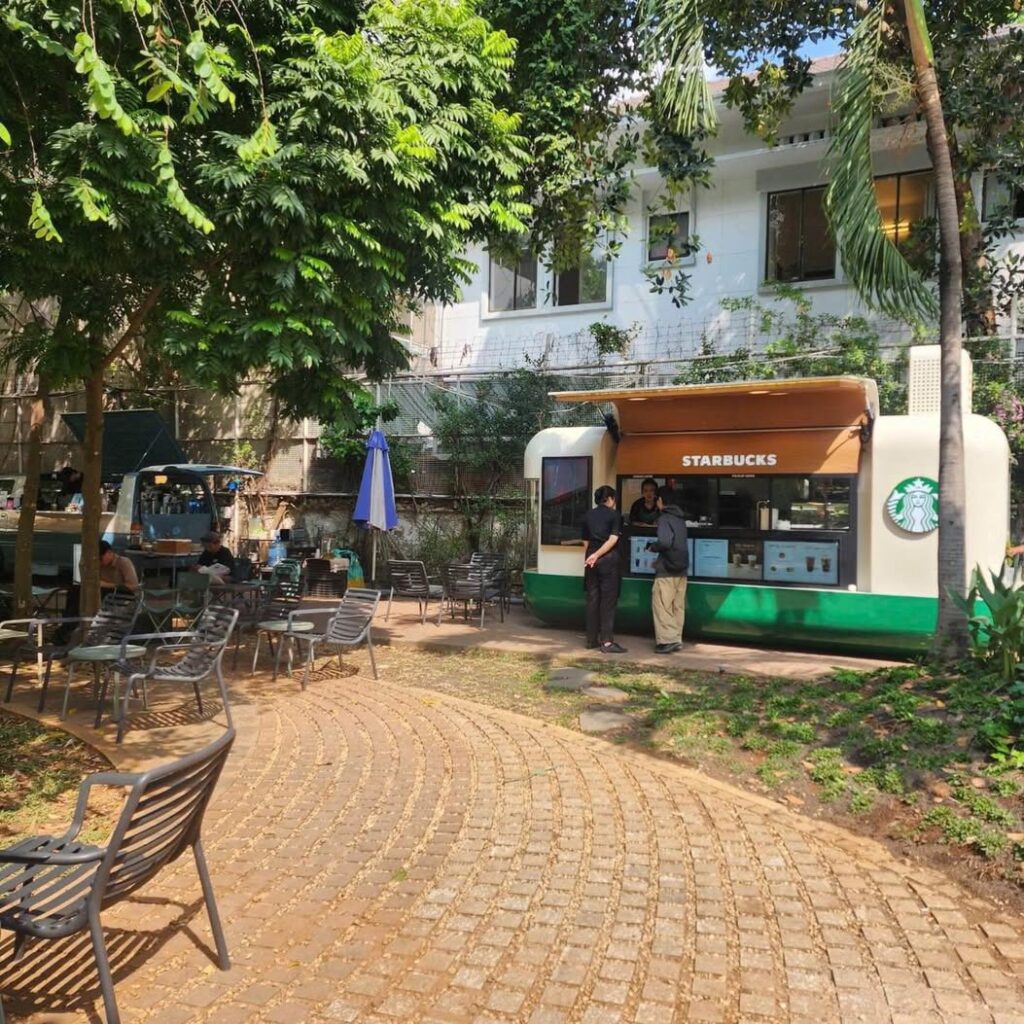
Starbucks Nhà Văn hóa Thanh Niên: kiosk nhỏ, thị trường lớn
Starbucks tại Nhà Văn hóa Thanh Niên cho thấy một cách đọc khác về mặt bằng F&B: diện tích điểm bán nhỏ không đồng nghĩa thị trường nhỏ. Kiosk có thể giảm footprint vận hành nhưng khai thác dòng học sinh, sinh viên, nhân viên văn phòng, khách sự kiện và không gian công cộng xung quanh.
Next Step
Muốn đi sâu hơn những gì blog có thể mang lại?
Khám phá các khóa học và dịch vụ tư vấn chuyên sâu.